
Yaşam Tarzı Enflasyonu (Yapay Zeka ile Oluşturulmuştur.)
Alanı | Kişisel Finans | ||||||||
|---|---|---|---|---|---|---|---|---|---|
Temel Özellik | Gelir Artışına Eşlik Eden Harcama Artışı | ||||||||
İlgili Kavram | Tasarruf | ||||||||
Gözlem Alanı | Gelir, Gider ve Birikim Dengesi | ||||||||
Günlük Örnek | Borç Ödemesi Bitince Harcamaların Artması | ||||||||
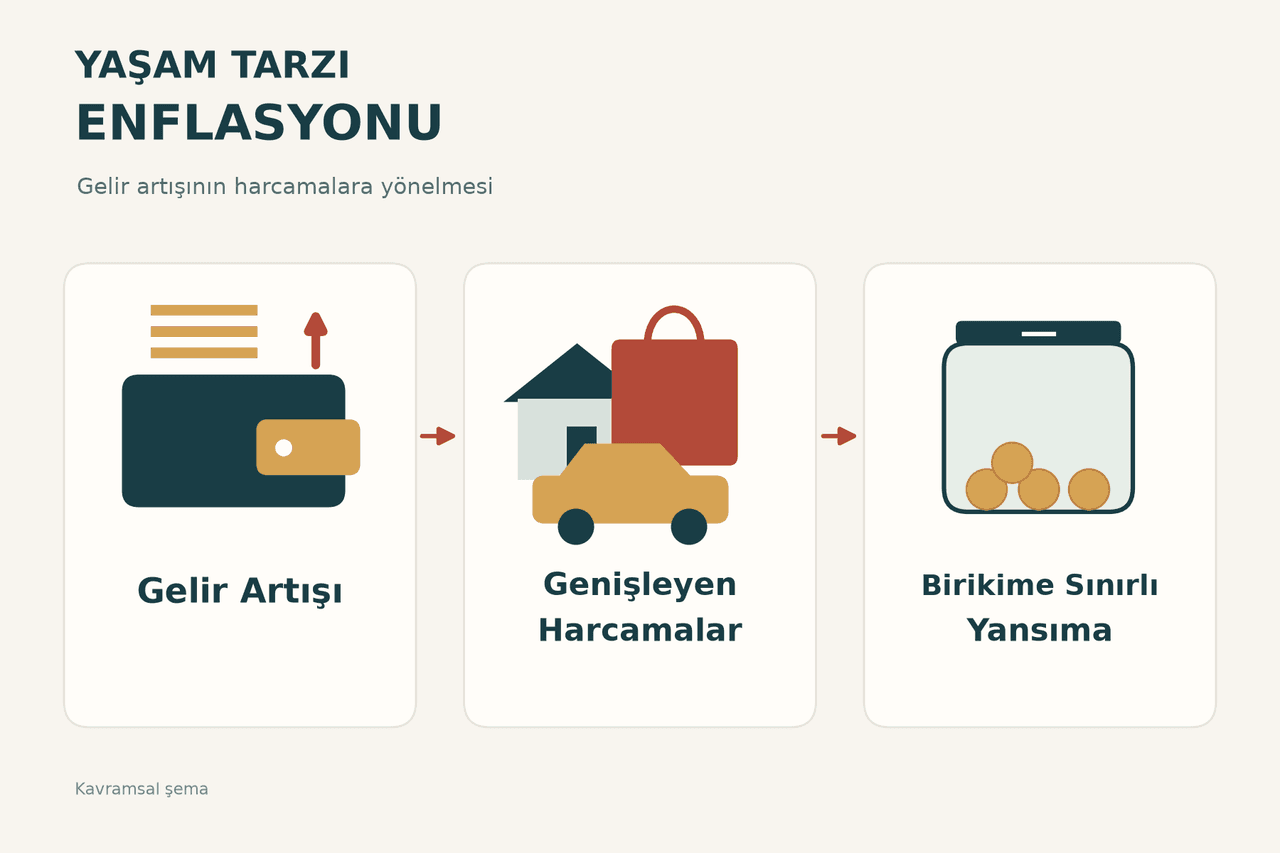
Yaşam tarzı enflasyonu, kişinin kullanabileceği gelir arttıkça harcama düzeninin de genişlemesini anlatan kişisel finans kavramıdır. Ücret artışı elde edilmesi veya bir borcun bitmesiyle bütçede kaynak açılması, daha yüksek bir tüketim düzeyine geçişe eşlik edebilir. Ek gelir zamanla günlük yaşamın alışılmış giderlerine dönüştüğünde, birikim ve uzun vadeli hedefler için beklenen alan sınırlanabilir. Burada incelenen, kişinin daha fazla parayı harcama, tasarruf ve gelecek hedefleri arasında nasıl paylaştırdığıdır.【1】
Genel enflasyon, mal ve hizmet fiyatlarının geniş bir alanda yükselmesidir. Paranın satın alma gücünün azalması, aynı tutarla daha az ürün alınabilmesi anlamına gelir. Avrupa Merkez Bankası bunu tüketim sepetinin farklı dönemlerdeki maliyetiyle açıklar. Harcama kalemlerinin ağırlıkları da ölçümü etkiler. Bu nedenle kişinin giderlerinin artması, tek başına daha fazla veya daha pahalı ürün tercih ettiğini göstermez; mevcut tüketim düzeninin maliyeti de yükselmiş olabilir.【2】
Yaşam tarzı enflasyonunda odak, kullanıma açılan ek gelirin harcama alışkanlıklarına nasıl yansıdığıdır. Fiyat artışları ile kişinin tüketim düzenini genişletmesi aynı bütçede birlikte görülebilir. Colorado State University Extension’ın açıklaması, ücret artışı veya ek kaynak ortaya çıktığında bütçenin yeniden incelenmesini bu nedenle ele alır. Gelirde görülen artışın tamamını harcanabilir bir fazlalık saymak yerine, mevcut giderlerin yeni maliyetiyle birlikte değerlendirmek iki durumu birbirinden ayırmaya yardımcı olur.【3】
Tüketim ile tasarruf arasındaki ilişki yalnızca bugünkü gelirle açıklanmaz. Lusardi ve Mitchell’in derlemesinde ele alınan yaşam döngüsü yaklaşımı, yüksek kazanç dönemlerinde gelirin bir bölümünün sonraki düşük gelir dönemleri için ayrılmasını öngörür. Kişinin tercihleri, gelecekteki gelir belirsizliği ve borçlanma sınırlamaları bu planı etkiler. Dolayısıyla geliri yükselen herkesin aynı harcama veya tasarruf düzenini izleyeceği varsayılamaz. Yaşam boyu kaynakların dağılımı, günlük harcama düzeyinden daha geniş bir değerlendirmedir.【4】
Gelirin bir bölümünü bugün kullanmak ile ileride kullanmak, dönemler arasında kaynak ayırma kararıdır. Yaşam döngüsü modelleri, tüketimin yalnızca kazancın en yüksek olduğu döneme yığılmamasını ele alır. Bununla birlikte modellerin varsaydığı hesaplama ve plan yapma yeteneği, gerçek yaşamda herkes için aynı değildir. Lusardi ve Mitchell, ekonomik bilgi ile bilinçli mali kararlar arasındaki ilişkiyi bu çerçevede tartışır. Gelir düzeyi ve finansal karar verme becerisi ayrı boyutlardır. Finansal okuryazarlık, ekonomik bilgiyi işleyerek borç, birikim ve uzun vadeli planlar hakkında bilinçli karar verebilme yeteneği olarak tanımlanır. Bu becerinin incelenmesi, kişinin kazancını bilmekten ayrı olarak bilgiyi nasıl kullandığına odaklanır. Derleme, tasarruf planlarını kurmak ve uygulamak için gereken bilgiye herkesin aynı düzeyde sahip olduğu varsayımını da sorgular.【5】
Tüketim düzeyi değişirken kişinin yeterli gördüğü yaşam koşulları da değişebilir. Easterlin’in maddi beklentiler üzerine incelemesinde, bazı mallara sahip olmanın ardından daha önce öncelikli görülmeyen başka malların iyi yaşam tasarımına eklenebildiği anlatılır. Konut, otomobil ve benzeri mallara yönelik istekler, elde edilmiş olanlardan bağımsız ve değişmez bir liste oluşturmaz. Araştırma, sahip olunanlarla arzu edilenler arasındaki ilişkinin zaman içinde yeniden kurulabileceğini gösterir.【6】
Bütçenin gözden geçirilmesi, bu genişlemenin hangi kalemlerde ortaya çıktığını görünür kılar. Colorado State University Extension, gelir kaynakları ile giderlerin birlikte listelenmesini ve küçük alışverişlerin toplam harcamaya etkisinin izlenmesini önerir. Hangi harcamaların sürdürüleceği, birikim ve diğer mali hedefler için ayrılmak istenen kaynakla birlikte ele alınır.【7】
Alışveriş Çantaları (Pexels)
Beklentilerin oluşumunda kişinin kendi geçmişi ve başkalarının yaşam koşulları farklı karşılaştırma noktalarıdır. Easterlin, alışkanlık oluşumunu geçmiş deneyimle; sosyal karşılaştırmayı ise başkalarının sahip olduklarıyla ilişkilendirir. Aynı tüketim düzeyi, bu karşılaştırma noktaları değiştiğinde farklı değerlendirilebilir. Bu yaklaşım, gelir artışı sonrasında beklentilerin de yükselmesini açıklamak için kullanılır. Ancak kişinin harcama kaydını görmeden yalnızca çevresine bakarak yaşam tarzı enflasyonu yaşadığını söylemek, bu araştırmadan çıkarılabilecek bir sonuç değildir.【8】
Paranın zihinde nasıl sınıflandırıldığı da harcama kararlarıyla ilişkilidir. Thaler’in zihinsel hesaplama yaklaşımında düzenli gelir, beklenmedik gelir ve farklı birikim hesapları birbirinden ayrı etiketlenebilir. Ekonomik olarak aynı satın alma gücünü taşıyan kaynaklar, kişi tarafından aynı biçimde kullanılmayabilir. Bu nedenle bir gelir artışının değerlendirilmesi, yalnızca miktarının bilinmesinden ibaret değildir. Kaynağın hangi amaçla kullanılacak para sayıldığı da karara katılır. Bu açıklama, bütün ek gelirlerin zorunlu olarak harcanacağını ileri sürmez.【9】
Maddi olanakların artması ile kişinin kendisini ne kadar iyi durumda hissettiği de aynı ölçüm değildir. Easterlin’in çözümlemesi, maddi beklentilerin kazanımlarla birlikte yükselmesine odaklanır. Böylece bir hedefe ulaşmak, kişinin bütün maddi isteklerini sona erdirmeyebilir. Bu bulgular öznel iyi oluş ve maddi beklentiler üzerinedir; doğrudan herkesin tasarruf oranını ölçmez. Yaşam tarzı enflasyonunun tartışılmasına bir açıklama çerçevesi sağlar, fakat her gelir artışının mutsuzluk yarattığı biçiminde genellenemez.【10】
Zihinsel bütçeler; harcamaları gıda, konut veya eğlence gibi kategoriler altında toplar. Thaler’e göre bu sınıflandırma, kaynakların farklı kullanımları arasında seçim yapmaya ve harcamaları sınırlamaya yarayabilir. Ancak kategoriler arasında paranın aynı kolaylıkla aktarılmaması kararları da etkiler. Bir kategorinin bütçesi dolmuşken başka birinde kaynak bulunması, toplam para değişmediği hâlde satın alma kararını değiştirebilir. Bütçe bu nedenle yalnızca bir toplama işlemi değil, kararların nasıl çerçevelendiğinin de parçasıdır.【11】
Harcamayı izlemek için giderin önce fark edilmesi, ardından bir kategoriye kaydedilmesi gerekir. Thaler’in aktardığı bütçeleme araştırmalarında küçük ve rutin giderlerin bu süreçte gözden kaçabildiği ele alınır. Ayrı ayrı önemsiz görünen işlemlerin kaydedilmemesi, kişinin bütçe algısı ile gerçekleşen harcaması arasında fark oluşturabilir. Bu yaklaşım, yalnızca büyük alımlara bakmanın harcama düzenini anlamak için neden yetersiz kalabileceğini açıklar.【12】
Mali yönetim davranışlarını ölçen araştırmalarda da somut uygulamalar birbirinden ayrılır. Dew ve Xiao’nun geliştirdiği ölçekte aylık giderlerin yazılı veya elektronik kaydını tutmak, bütçe içinde kalmak ve faturaları zamanında ödemek ayrı maddeler olarak yer alır. Böylece kişinin mali durumunu değerlendirmek, yalnızca ne kadar kazandığını sormakla sınırlı kalmaz. Gelirin günlük ödemelere nasıl dağıtıldığı ve harcama planının uygulanıp uygulanmadığı da incelenebilir. Ölçek maddeleri, bu davranışların araştırmada nasıl gözlenebileceğini gösterir.【13】
Gelir artışının tasarrufa yansıması, öz denetim ve erteleme davranışıyla da ilişkilidir. Thaler ve Benartzi, daha çok biriktirmek isteyen bazı çalışanların bunu uygulamaya geçirmekte zorlanmasını ele alır. Gelecekteki ücret artışının bir bölümünü önceden tasarrufa ayırmayı kabul etmek, araştırdıkları düzenlemenin temelidir. Böylece karar, ek gelirin günlük harcamalara karışmasından önce alınır. Yaklaşım, tasarruf isteği ile tasarruf davranışının aynı şey olmadığını gösteren davranışsal açıklamalara dayanır. Çalışma, herkes için geçerli tek bir tasarruf oranı belirlemez.【14】
Bu düzenlemede birikime ayrılan katkı, ücret artışıyla birlikte yükselir; artışlar önceden belirlenen sınıra kadar sürer ve katılımcı programdan çıkabilir. Araştırmada ele alınan amaç, mevcut ele geçen gelirde kesinti duygusunu sınırlarken gelecekteki artışın bir bölümünü birikime yönlendirmektir. Uygulama sonuçları, incelenen iş yeri emeklilik düzenlemeleri bağlamında değerlendirilir. Buradan bütün hanelerin aynı yöntemi kullanması gerektiği veya aynı sonuca ulaşacağı çıkarılamaz. Gelir artışını nasıl değerlendireceğine önceden karar vermek, bu örneğin gösterdiği planlama biçimidir.【15】
Tasarrufun amacı da mali yönetim değerlendirmesinin bir parçasıdır. Dew ve Xiao’nun ölçeğinde her ücret döneminde para ayırma, acil durum birikimi oluşturma ve uzun vadeli bir hedef için tasarruf etme ayrı davranışlar olarak bulunur. Bu ayrım, dönem sonunda hesapta para kalması ile belirli bir amaca düzenli kaynak ayırmanın farklı olduğunu gösterir. Yaşam tarzı enflasyonu değerlendirilirken harcamaların büyümesiyle birlikte bu davranışların sürüp sürmediği de incelenebilir. Tek bir alışveriş veya tek bir gelir tutarı, kişinin bütün mali yönetimini açıklamaz.【16】
Akey, Joy, Katie Seelhoff, Stephanie Starkebaum, Jaci Wagner, McKayla Stephen. “Managing Lifestyle Creep.” Living Well. (Temmuz–Ağustos 2022): 3–4. Erişim 21 Ekim 2026. https://goldenplains.extension.colostate.edu/wp-content/uploads/sites/56/2022/07/July-August-2022-Final.pdf.
Dew, Jeffery ve Jing Jian Xiao. “The Financial Management Behavior Scale: Development and Validation.” Journal of Financial Counseling and Planning 22 (1). (2011): 43–59. Erişim 21 Ekim 2026. https://www.afcpe.org/wp-content/uploads/2018/10/vol_22_issue_1_dew_xiao.pdf.
Easterlin, Richard A. “Explaining Happiness.” Proceedings of the National Academy of Sciences 100 (19). (2003): 11176–11183. Erişim 21 Ekim 2026. https://faculty.econ.ucsb.edu/~tedb/Courses/GraduateTheoryUCSB/EasterlinHappiness.pdf.
European Central Bank. “What Is Inflation?” Erişim 21 Ekim 2026. https://www.ecb.europa.eu/ecb-and-you/explainers/tell-me-more/html/what_is_inflation.en.html.
Lusardi, Annamaria ve Olivia S. Mitchell. “The Economic Importance of Financial Literacy: Theory and Evidence.” Journal of Economic Literature 52 (1). (2014): 5–44. Erişim 21 Ekim 2026. https://gflec.org/wp-content/uploads/2014/12/economic-importance-financial-literacy-theory-evidence.pdf.
Tankilevitch, Polina. “Paper Bags on the Floor.” Pexels. Erişim 18 Ekim 2026. https://www.pexels.com/photo/paper-bags-on-the-floor-5585835/.
Thaler, Richard H. ve Shlomo Benartzi. “Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving.” Journal of Political Economy 112 (1). (2004): S164–S187. Erişim 21 Ekim 2026. https://www.anderson.ucla.edu/documents/areas/fac/accounting/save_more_tomorrow.pdf.
Thaler, Richard H. “Mental Accounting Matters.” Journal of Behavioral Decision Making 12. (1999): 183–206. Erişim 21 Ekim 2026. https://www.anderson.ucla.edu/faculty_pages/keith.chen/negot.%20papers/Thaler_MentalAccounting99.pdf.
[1]
Joy Akey, Katie Seelhoff, Stephanie Starkebaum, Jaci Wagner, McKayla Stephen, “Managing Lifestyle Creep,” Living Well, Temmuz–Ağustos 2022, 3, erişim 21 Ekim 2026, https://goldenplains.extension.colostate.edu/wp-content/uploads/sites/56/2022/07/July-August-2022-Final.pdf.
[2]
European Central Bank, “What Is Inflation?” erişim 21 Ekim 2026, https://www.ecb.europa.eu/ecb-and-you/explainers/tell-me-more/html/what_is_inflation.en.html.
[3]
Joy Akey, vd., “Managing Lifestyle Creep,” 3.
[4]
Annamaria Lusardi ve Olivia S. Mitchell, “The Economic Importance of Financial Literacy: Theory and Evidence,” Journal of Economic Literature 52 (1), (2014), 6-7, erişim 21 Ekim 2026, https://gflec.org/wp-content/uploads/2014/12/economic-importance-financial-literacy-theory-evidence.pdf.
[5]
Annamaria Lusardi ve Olivia S. Mitchell, “The Economic Importance of Financial Literacy: Theory and Evidence,” 6-7.
[6]
Richard A. Easterlin, “Explaining Happiness,” Proceedings of the National Academy of Sciences 100 (19), (2003), 11180-11181, erişim 21 Ekim 2026, https://faculty.econ.ucsb.edu/~tedb/Courses/GraduateTheoryUCSB/EasterlinHappiness.pdf.
[7]
Joy Akey, vd., “Managing Lifestyle Creep,” 3-4.
[8]
Richard A. Easterlin, “Explaining Happiness,” 11181-11182.
[9]
Richard H. Thaler, “Mental Accounting Matters,” Journal of Behavioral Decision Making 12 (3), (1999), 184, 196-197, erişim 21 Ekim 2026, https://www.anderson.ucla.edu/faculty_pages/keith.chen/negot.%20papers/Thaler_MentalAccounting99.pdf.
[10]
Richard A. Easterlin, “Explaining Happiness,” 11180-11182,
[11]
Richard H. Thaler, “Mental Accounting Matters,” 193-194.
[12]
Richard H. Thaler, “Mental Accounting Matters,” 194.
[13]
Jeffery Dew ve Jing Jian Xiao, “The Financial Management Behavior Scale: Development and Validation,” Journal of Financial Counseling and Planning 22 (1), (2011), 46, 58, erişim 21 Ekim 2026, https://www.afcpe.org/wp-content/uploads/2018/10/vol_22_issue_1_dew_xiao.pdf.
[14]
Richard H. Thaler ve Shlomo Benartzi, “Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving,” Journal of Political Economy 112 (1), (2004), S167, S170, erişim 21 Ekim 2026, https://www.anderson.ucla.edu/documents/areas/fac/accounting/save_more_tomorrow.pdf.
[15]
Richard H. Thaler ve Shlomo Benartzi, “Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving,” S170-S171, S185.
[16]
Jeffery Dew ve Jing Jian Xiao, “The Financial Management Behavior Scale: Development and Validation,” 43, 58.
Yaşam Tarzı Enflasyonu (Yapay Zeka ile Oluşturulmuştur.)
Alanı | Kişisel Finans | ||||||||
|---|---|---|---|---|---|---|---|---|---|
Temel Özellik | Gelir Artışına Eşlik Eden Harcama Artışı | ||||||||
İlgili Kavram | Tasarruf | ||||||||
Gözlem Alanı | Gelir, Gider ve Birikim Dengesi | ||||||||
Günlük Örnek | Borç Ödemesi Bitince Harcamaların Artması | ||||||||
Henüz Tartışma Girilmemiştir
"Yaşam Tarzı Enflasyonu" maddesi için tartışma başlatın
Genel Enflasyondan Farkı
Gelir ve Yaşam Düzeyi
Beklentiler ve Karşılaştırma
Bütçe ve Zihinsel Hesaplar
Tasarruf ve Gelir Planlaması
Bu madde yapay zeka desteği ile üretilmiştir.