+1 Daha

Uygulandığı yerler | İngiltere İskoçya | ||||||||
|---|---|---|---|---|---|---|---|---|---|
Yürürlüğe girişi | 1696 | ||||||||
Yürürlüğe koyan | III. William | ||||||||
Kaldırılışı | 1851 | ||||||||
Öncülü | Ocak vergisi (1662) | ||||||||
Mükellef | Konutta oturan kişi; çok daireli kiralık binalarda bina sahibi | ||||||||
Pencere vergisi (İng. window tax), İngiltere’de 1696'da yürürlüğe konan ve konutlardaki pencere sayısı esas alınarak tahsil edilen vergidir. Çeşitli biçimlerde 150 yılı aşkın süre uygulanmıştır.【1】 Adı pencerelerden gelse de vergi, ödeme gücünün dışarıdan görülebilen bir göstergesi üzerinden alınan bir mülk vergisi olarak tasarlanmıştır. Bu tasarımda konut, sahibinin servetini güvenilir biçimde yansıtan bir ölçüt sayılmış, pencere sayısı da konutun değerinin belirtisi olarak kabul edilmiştir.
Pencere vergisinin öncülü, Restorasyon’un ardından II. Charles’ın 1662'de yürürlüğe koyduğu ocak vergisidir (hearth tax). Bu vergiyle İngiltere ve Galler’deki konutlarda bulunan her ocak ve soba için 2 şilin alınıyordu.【2】
“Chimney-men” (baca adamları) olarak anılan tahakkuk ve tahsil görevlileri, ocakları ve sobaları sayabilmek için evlere girmek zorundaydı. Evin mahremiyetine yapılan bu müdahale vergiye karşı büyük tepki doğurdu. Pencere vergisinde ise “window peepers” (pencere gözetleyicileri) adı verilen görevliler sayımı binanın dışından yapabiliyordu. Konutlara girme zorunluluğunu ortadan kaldıran bu yöntem nedeniyle pencere vergisi, öncülüne göre bir iyileştirme olarak görülmüştür.
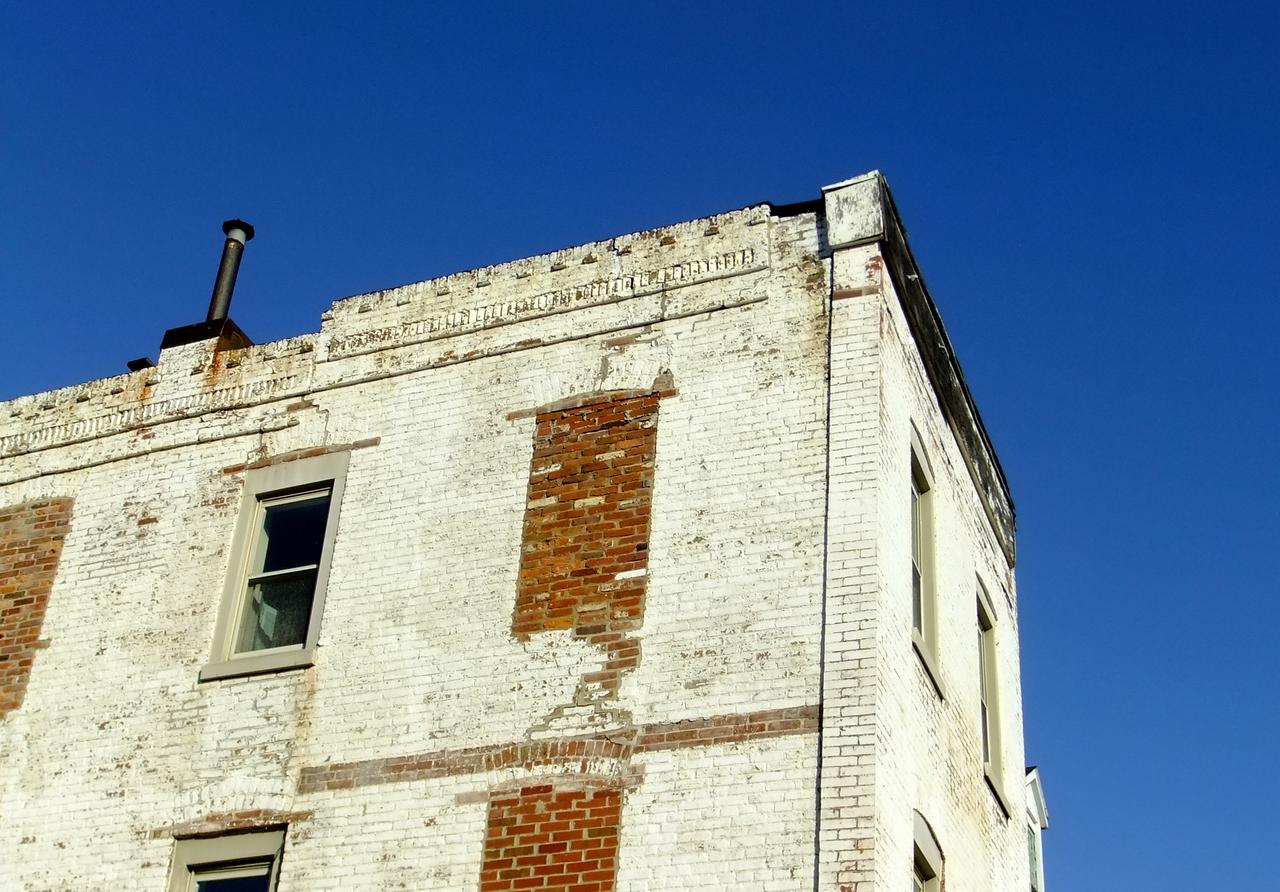
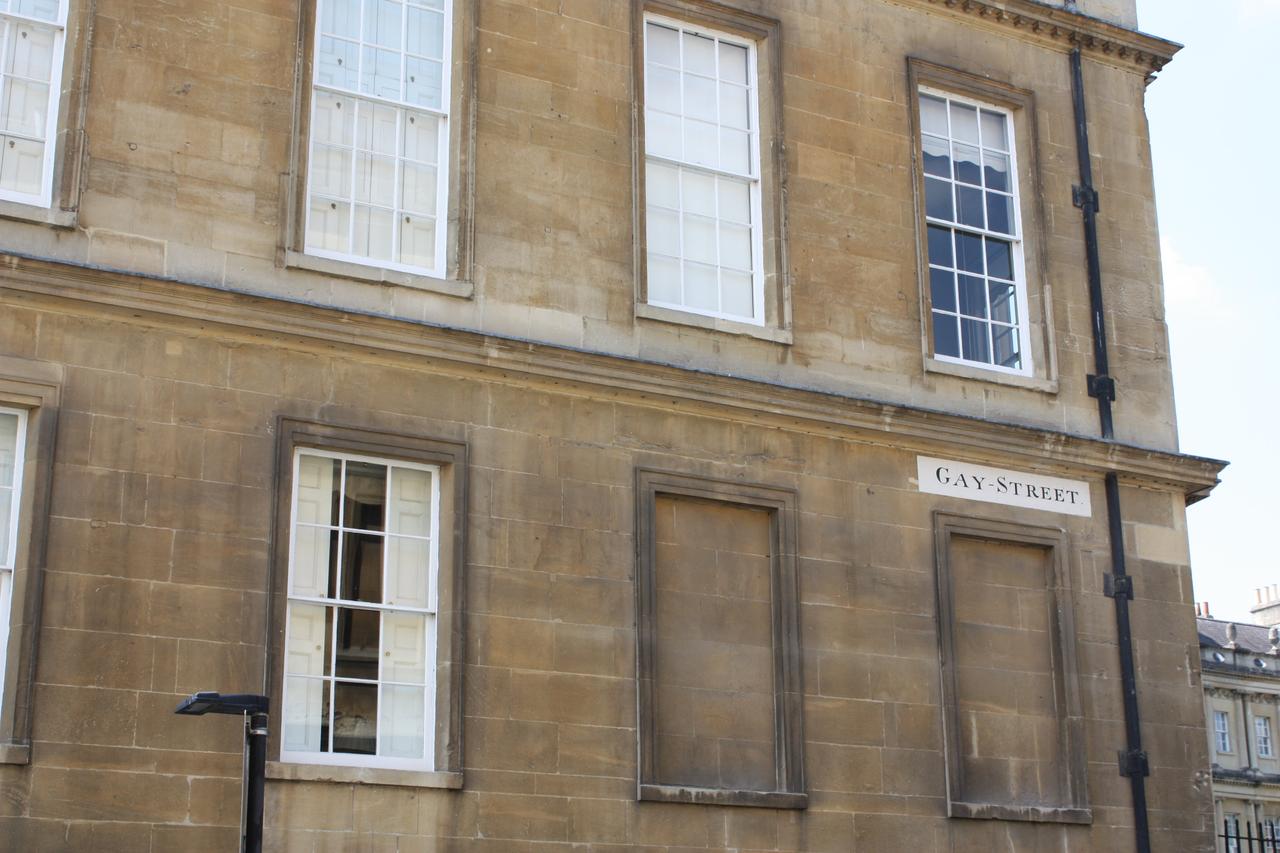
Camları Örülmüş Eski Bir Bina (flickr)
Vergiyi yürürlüğe koyan III. William acil bir ek gelir ihtiyacıyla karşı karşıyaydı. Kralın giderlerini artıran başlıca kalemler şunlardı:
Yüksek ayarlı gümüş sikkelerin kenarlarından küçük parçalar kazınması (clipping), dolaşımdaki paraları büyük ölçüde yıpratmış ve yeni basımı zorunlu kılmıştı. Vergi ilk aşamada geçici bir uygulama olarak tasarlanmıştı.【3】
Verginin tarife yapısı ve oranları yürürlükte kaldığı süre boyunca defalarca değiştirildi; bazı düzenlemelerde oranlar çok büyük ölçüde yükseltildi.【4】 Dönemin para sisteminde 1 pound 20 şiline, 1 şilin de 12 peniye eşitti. 1747 düzenlemesinin yapıldığı dönemde ortalama yıllık gelir 20 pound’un biraz altındaydı.【5】
İlk düzenlemede her konuttan 2 şilinlik sabit bir vergi alınıyordu. Buna ek olarak:
On pencereden az pencereye sahip konutlar yalnızca sabit konut vergisiyle yükümlüydü.【7】
Vergi 1710'da artırıldı. Parlamento 1747'de oranları yükselterek tarifeyi yeniden yapılandırdı. Konut başına alınan 2 şilinlik sabit vergi pencere vergisinden ayrıldı ve yeni pencere tarifesine ek olarak ayrıca tahsil edilmeye başlandı. Yeni tarife şöyleydi:【8】
1761'de 8 veya 9 pencereli konutlara pencere başına 1 şilinlik vergi getirildi; 10 ve daha fazla pencereli konutların oranları ise artırıldı.【9】 Böylece 1747'den bu yana pencere vergisinin dışında kalan 8 ve 9 pencereli konutlar da kapsama alındı. 1766'da vergi, 7 ve daha fazla pencereli konutlara uygulanacak biçimde genişletildi.【10】
Başbakan William Pitt, 1784'te çay vergilerinde yapılan indirimin yol açtığı gelir kaybını karşılamak için pencere vergisi oranlarını yükseltti. 1797'de Napolyon Savaşları’nın finansmanı amacıyla çıkarılan Üçlü Tarh Yasası (Triple Assessment Act) ile oranlar üç katına çıkarıldı. 1820'den sonra vergide bazı indirimlere gidildi.【11】
Vergi konutun sahibinden değil, konutta oturan kişiden alınırdı; kiralık konutlarda vergiyi kiracı öderdi. Kentlerdeki büyük kiralık binalar bu kuralın dışında kalıyordu. Birden çok daireden oluşan bu binalar, nasıl bölünmüş olurlarsa olsunlar tek bir konut sayılıyor ve vergiden bina sahibi sorumlu tutuluyordu.
Bu binalarda pencereler toplu olarak hesaplanıyordu. Örneğin her birinde 6 pencere bulunan iki daireli bir bina, 12 pencere üzerinden vergilendiriliyordu. Bina sahibinin ödediği vergi çoğunlukla kira artışları yoluyla sakinlere yansıtılıyordu.
Vergi oturulan konutlardaki bütün pencerelere uygulanıyordu. Sanayi ve perakende ticaret yapıları ile düşük gelirli ailelerin konutları ise vergiye tabi değildi. Muafiyet tanınan yapılar şunlardı:
Bu muafiyetler iki gerekçeye dayanıyordu. Birincisi, söz konusu yapılardaki pencerelerin ışıktan çok hava sağlamaya yaramasıydı. İkincisi, yürütülen işin bol ışık gerektirmesi nedeniyle atölyelerin camlı pencerelere sahip olmak zorunda olmasıydı. Yetkililer bazı konutları da çeşitli gerekçelerle muaf tuttu; bunların bir kısmı varlıklı kişilere tanınan ayrıcalıklardı.【12】
Ağır hastalık bulunan bazı durumlarda da vergi alınmadı. 1819 tarihli bir kararla, bulaşma korkusu yüzünden pencerelerini yeniden açarak içeriye ışık ve hava almak zorunda kalan sakinlerin bu nedenle doğan vergi borçlarının silinmesi öngörüldü. Muafiyet uygulamaları önemli tartışmalara konu oldu.
Yasada pencerenin tanımı yapılmamıştı ve hangi açıklıkların vergiye tabi olduğu çoğu zaman belirsizdi. Uygulamada tanım, duvardaki en küçük açıklıkları bile kapsayacak biçimde geniş yorumlandı. Kilerlerdeki delikli ızgaralar kimi zaman büyük bir pencere gibi vergilendirildi. 1848'de Cambridge’den Profesör Scholefield kömürlüğünün duvarındaki bir delik için vergi ödedi. Aynı yıl Westminster’dan Gregory Gragoe da kilerinin kapağı için vergi ödedi.【13】
Duvardan bir tuğlanın düşmesiyle oluşan boşluk, içeriye ışık alıyorsa vergilendirilebiliyordu. Konut tarifedeki eşiklerden birinde bulunuyorsa bu tek boşluk, evdeki bütün pencerelerin daha yüksek oranda vergilendirilmesine yol açabiliyordu. Tanım sorunu mükellefler arasında ciddi bir huzursuzluk kaynağı oldu. 1850'de Maliye Bakanı’ndan (Chancellor of the Exchequer) pencere tanımının netleştirilmesi hâlâ talep ediliyordu.
Verginin idaresi süregelen bir sorundu. Başlıca kaçınma yöntemleri şunlardı:
Tahakkuk görevlileri arasında rüşvet ve yolsuzluk da yaygındı. Tüm bunların sonucunda tahsilat çoğu zaman beklenenin altında kaldı.【14】
Parlamento 1747 düzenlemesine bu sorunları gidermeye yönelik hükümler ekledi. Tahakkuktan kaçmak amacıyla pencereleri kapatıp sonradan yeniden açmak yasaklandı. Vergi denetçisine bildirilmeden açılan her pencere için 20 şilin (1 pound) para cezası getirildi. Bu tutar, pencere başına ödenen verginin 20 ila 40 katına karşılık geliyordu.【15】
Vergiden kaçınmak isteyen sakinler İngiltere ve İskoçya’nın her yerinde pencerelerini kapattı; birçok evde eski pencerelerin yerini tuğla aldı. 1710'daki artışın ardından ışık giren açıklıkları kapatmak genel bir uygulamaya dönüştü. 1784'teki oran artışından sonra kentlerde ve kırsalda mülk sahipleri pencerelerini örerek evlerinin görünümünü bozmaya başladı.
Üçlü Tarh Yasası’nın çıkarılmasının ertesi günü binlerce pencere kapatıldı. Örülen yüzeylere tebeşirle Pitt’e seslenen şu yazı yazıldı: “Lighten our darkness we beseech thee, O Pitt!” (“Karanlığımızı aydınlat, sana yalvarıyoruz, ey Pitt!”).【16】
Yeni inşa edilen konutlarda pencere sayısı büyük ölçüde kısıldı ve bazı binalarda katların tamamı penceresiz bırakıldı. Kiralık bina sahipleri mevcut pencereleri kapattı ve yeni binaları yeterli ışık ve havalandırma sağlamadan inşa etti. Buna karşılık bazı kişiler, varlıklarını sergilemek amacıyla konutlarında bilinçli olarak çok sayıda pencereye yer verdi.
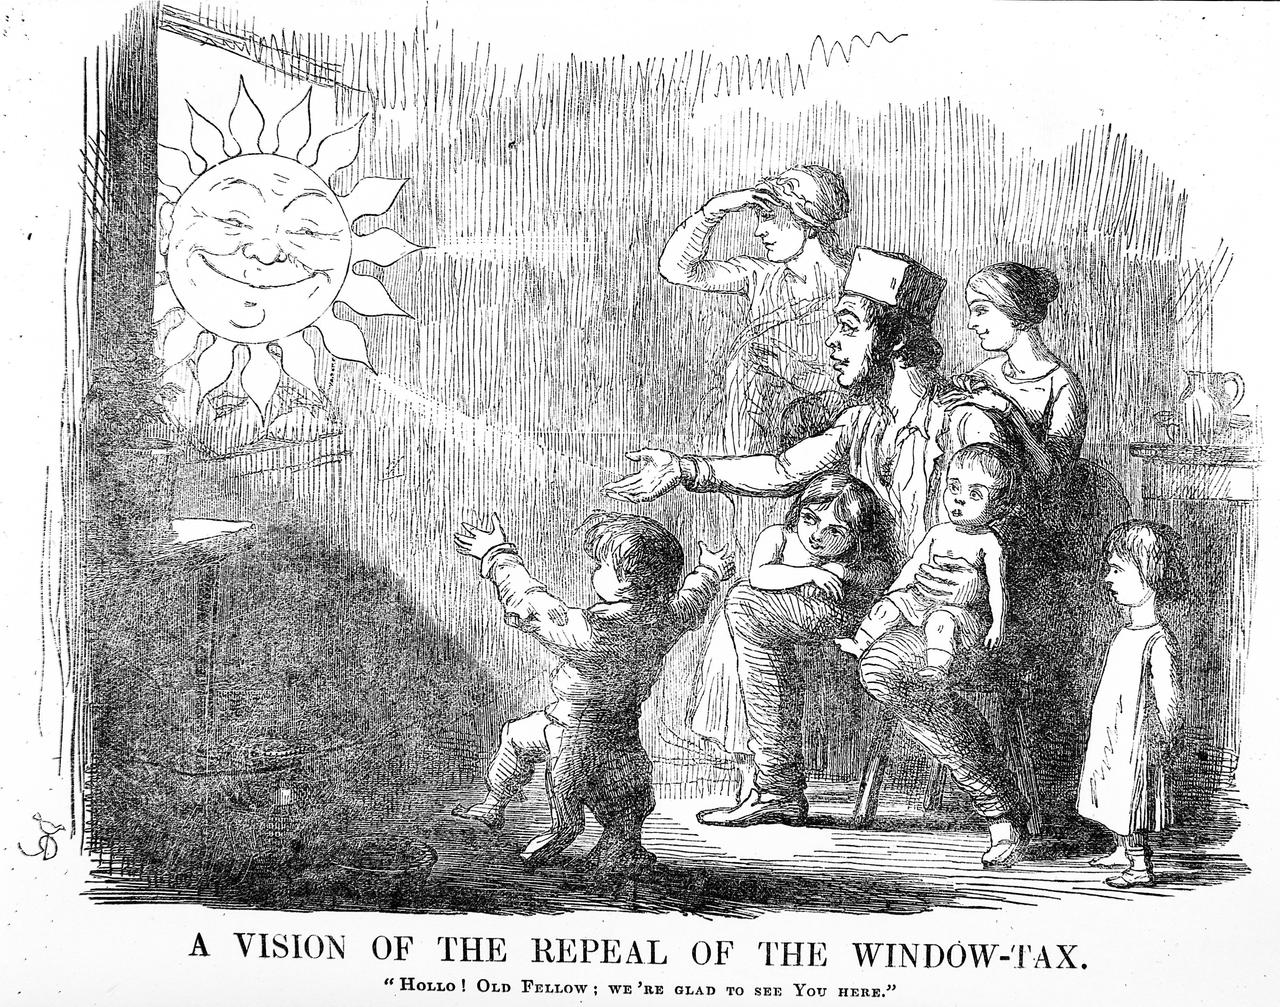
Pencere Vergisi'nin Kaldırılmasına İlişkin Bir Karikatür (Look and Learn)
Pencere vergisinin en ağır sonuçları halk sağlığı alanında görüldü. Hekimlerin ve başka araştırmacıların yaptığı bir dizi çalışma, yetersiz havalandırmanın ve temiz hava eksikliğinin yarattığı sağlıksız koşulları inceledi. Bu çalışmalar, söz konusu koşulların dizanteri, kangren ve tifüs gibi hastalıkların yayılmasına zemin hazırladığını ortaya koydu.【17】 Yeterli ışık ve havalandırmadan yoksun konutlarda yaşayanlar tifüs, çiçek hastalığı ve kolera salgınlarına daha açıktı.【18】
Verginin sağlığa verdiği zararlar 18. yüzyılın başlarından itibaren biliniyordu. Halk vergiyi protesto ederek Parlamento’ya çok sayıda dilekçe verdi. Bu dilekçeler üzerine 19. yüzyılın ilk yarısında verginin yarattığı sorunları incelemek amacıyla komiserler görevlendirildi ve komiteler kuruldu. 1846'da sağlık görevlileri de verginin kaldırılması için Parlamento’ya dilekçe sundu. Dilekçede vergi, yoksulların ve genel olarak toplumun sağlığına, refahına, mülkiyetine ve çalışma hayatına büyük zarar veren bir uygulama olarak nitelendirildi.【19】
Yetersiz ışık ve havalandırmanın zararlarına ilişkin kanıtlar arttıkça vergiye karşı yürütülen kamuoyu kampanyası güç kazandı. Halk sağlığı konularında Parlamento nezdinde girişimlerde bulunan Sunderland Belediyesi (Sunderland Corporation), Şubat 1850'de pencere vergisine karşı Parlamento’ya başvurdu. Verginin kaldırılmasını öngören bir önerge Nisan 1850'de üç oy farkla reddedildi. Ardından 1850 ve 1851 boyunca ülke çapında bir kampanya yürütüldü.【20】 Parlamento’nun pencerelerin kapatılmasından doğan ciddi halk sağlığı zararlarını kabul etmesi, verginin 1851'de kaldırılmasıyla sonuçlandı.【21】
Adam Smith Enstitue. ''The Window Tax.'' adamsmith.org. Erişim: 12 Kasım 2026. https://www.adamsmith.org/blog/the-window-tax
Cridland, James. ''Bricked up.'' flickr. Erişim: 12 Kasım 2026. https://flic.kr/p/aQsMVg
Dwarf, Dark. ''Bath: Window Tax, richer household couldn't afford two windows.'' flickr. Erişim: 12 Kasım 2026. https://flic.kr/p/wNYtiN
Look and Learn. ''A Vision of the Repeal of the Window Tax.'' Look and Learn History Picture Archive. Erişim: 12 Kasım 2026. https://www.lookandlearn.com/history-images/YW012506M/A-Vision-of-the-Repeal-of-the-Window-Tax?t=1&q=Window+Tax&n=5
Oates, Wallace E., ve Robert M. Schwab. "The Window Tax: A Case Study in Excess Burden." Journal of Economic Perspectives 29, no. 1 (Winter 2015): 163–180. Erişim: 12 Kasım 2026. https://pubs.aeaweb.org/doi/pdfplus/10.1257/jep.29.1.163
UK Parliament. ''Window Tax.'' parliament.uk. Erişim: 12 Kasım 2026. https://www.parliament.uk/about/living-heritage/transformingsociety/towncountry/towns/tyne-and-wear-case-study/about-the-group/housing/window-tax/
[1]
Wallace E. Oates ve Robert M. Schwab, "The Window Tax: A Case Study in Excess Burden," Journal of Economic Perspectives 29, no. 1 (2015): 164. https://pubs.aeaweb.org/doi/pdfplus/10.1257/jep.29.1.163
[2]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 165.
[3]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 165.
[4]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 166.
[5]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 165.
[6]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 165.
[7]
UK Parliament, ''Window Tax,'' parliament.uk, Erişim: 12 Kasım 2026, https://www.parliament.uk/about/living-heritage/transformingsociety/towncountry/towns/tyne-and-wear-case-study/about-the-group/housing/window-tax/
[8]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 165, 170–171.
[9]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 166.
[10]
UK Parliament, ''Window Tax.''
[11]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 166.
[12]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 166.
[13]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 165.
[14]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 171.
[15]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 171.
[16]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 166.
[17]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 167.
[18]
UK Parliament, ''Window Tax.''
[19]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 167.
[20]
UK Parliament, ''Window Tax.''
[21]
Oates ve Schwab, "The Window Tax: A Case Study in Excess Burden," 167-168.

Uygulandığı yerler | İngiltere İskoçya | ||||||||
|---|---|---|---|---|---|---|---|---|---|
Yürürlüğe girişi | 1696 | ||||||||
Yürürlüğe koyan | III. William | ||||||||
Kaldırılışı | 1851 | ||||||||
Öncülü | Ocak vergisi (1662) | ||||||||
Mükellef | Konutta oturan kişi; çok daireli kiralık binalarda bina sahibi | ||||||||
Henüz Tartışma Girilmemiştir
"Pencere Vergisi" maddesi için tartışma başlatın
Arka Planı ve Ortaya Çıkışı
Verginin Getirilmesi
Vergi Tarifesi ve Gelişimi
İlk Tarife
1710 Artışı ve 1747 Reformu
1761 ve 1766 Düzenlemeleri
Pitt Dönemi ve Sonrası
Uygulama
Mükellefiyet
Muafiyetler
“Pencere” Tanımı Sorunu
Vergi Kaçakçılığı ve Denetim
Toplumsal Etkiler
Konut Yapısına Etkileri
Halk Sağlığına Etkileri
Muhalefet ve Kaldırılması
Bu madde yapay zeka desteği ile üretilmiştir.